

炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
来源 | 野马财经
轻食能否一鸣惊人,市场会告诉答案。
作者 | 方璐
轻食概念普及已超20年,并不是一个新鲜词汇。随着人们对健康饮食、计算热量、戒掉高糖等提出新需求,轻食赛道日益火热。不过,现在入局,还能否把握先机,胜算并不简单。
近期,一鸣食品(605179.SH)提交“见轻”“见轻Pro” 商标注册申请,正式试水轻食赛道,试图依托原有奶吧体系打开全新增量空间。不过当前国内轻食赛道格局趋于成熟、行业内卷加剧,留给后来者的突围空间持续收窄,这家深耕华东的区域乳企,能否凭借新赛道实现业绩突破备受市场关注。
对于进军轻食的决策,一鸣食品方面表示,此次“见轻”“见轻 Pro”商标注册申请,是基于我们对大健康趋势及年轻消费群体“轻负担、健康化” 饮食需求的深度洞察,属于公司品牌矩阵的前瞻性战略布局以及品牌资产系统化保护。
这家发源于温州的奶吧连锁龙头,如今正站在存量竞争的十字路口。过去依靠加盟模式快速跑出门店规模,但传统门店扩张的红利已经见顶。2026半年报可窥见矛盾迹象,上半年实现营收13.9亿元,同比小幅下滑0.85%;归母净利润同比上涨21.09%,利润逆势走高的背后,却是研发投入同比下降10.84%,整体门店规模也在持续优化收缩。
新赛道商标布局动作频频,研发端却出现投入收缩,主业营收增长陷入停滞,多重现实交织之下,企业布局轻食的实际成色备受市场审视。盘古智库高级研究员江瀚分析,一鸣做轻食本质是用当日鲜供应链卡位高损耗赛道,是区域乳企寻求第二增长曲线的常规前置布局,但最终成效仍取决于产品打磨与损耗控制能力。
截至9月14日,一鸣食品报收于25.68元/股,跌幅0.93%,总市值102.98亿元。
“见轻”上桌
研发却降温?
9月11日,天眼查信息显示,一鸣食品递交“见轻”“见轻 Pro”两件商标申请。今年公司已新增16件商标申请,目前持有注册商标1358件,另有247件尚在注册流程。商标布局明显提速,但这一举动,和当期研发投入收缩形成了鲜明反差。2026上半年,一鸣食品研发投入2369.93万元,同比下滑10.84%。
针对新品规划,一鸣食品介绍,“见轻”是其功能性酸奶赛道的重点布局,见轻Pro轻食酸奶已率先登陆线下奶吧,后续还将拓展电商渠道触达年轻健康消费群体。产品将依托现有研发平台打磨配方口味,针对inm25菌株深化研究,夯实产品竞争力;同时现有实验室、品控以及短保食品研发能力均可复用,无需新建全套研发硬件。
一边是商标抢滩新赛道,一边是研发开支收缩,中国企业资本联盟副理事长、中国区首席经济学家柏文喜认为,不完全算常规,但也不等于战略摇摆,注册轻食商标属低成本赛道卡位,防止品类起量后被抢名。此外,在利润修复期适度收研发、保现金流可接受,但若长期研发低于新品迭代需求,就从节流变成战略保守。研发削减大概率优先砍掉长周期非核心项目。
柏文喜指出,仅靠商标无法真正做好轻食,热量管控、出品稳定性、损耗管理、高峰出餐效率才是核心,缺少对应工艺,就容易停留在“酸奶加沙拉”的概念层面。
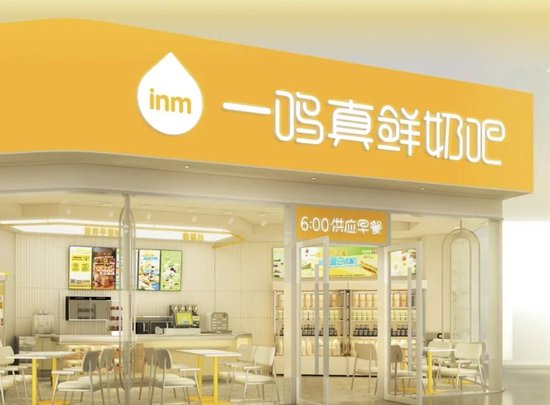
图源:一鸣食品官网截图
在他看来,研发降本叠加轻食赛道竞争白热化,产品同质化风险不容小觑。专业轻食品牌、便利店鲜食都在持续内卷,如果一鸣只做普通三明治、能量碗,很难跑出大单品;更可行的方向,是发挥自身优势打造 “乳品+轻食”组合,比如益生菌产品搭配低GI饭团,而非单纯对标纯轻食竞品。
江瀚则补充,商标先行叠加研发收缩,不能直接等同于概念炒作。依托当日鲜供应链布局高损耗的轻食赛道,属于食品企业常见的前置策略。但研发下滑也说明,现阶段公司更多复用已有供应链,并未搭建轻食专属体系,新业务最终成色,仍要看后续产品打磨与损耗控制,不宜过早乐观。
营收不增利润增
油门还能踩多久?
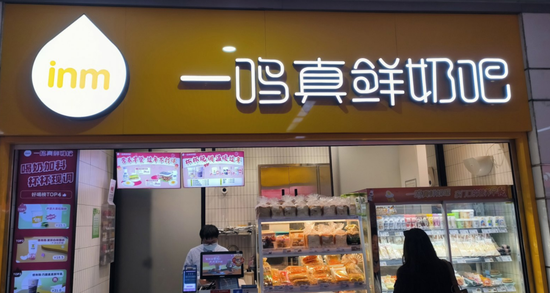
一鸣食品早在2002年便开创了奶吧模式,即用新鲜乳品、烘焙食品、米制鲜食结合的综合食品连锁门店模式。但就算已发展了24年,北方地区对“奶吧”二字不算熟知,譬如,坐标北京,在百度地图上输入“奶吧”,广搜此类门店,寥寥无几。天津亦是如此。若搜索“一鸣真鲜奶吧”连锁门店全称,仅输入“一鸣真”三个字时,就会蹦出南京市秦淮区新街口店的“一鸣真鲜奶吧”,底下全分部在嘉兴、温州、义乌、湖州等地,北京则没有搜到。
目前,一鸣食品对市场拓展的计划是,巩固长三角核心市场,稳步、审慎向外拓展,坚持成熟一个区域再落地,严控经营风险。与此同时,一鸣食品采取全国云仓布局,分别在华中区域、华东区域布局五大分仓发货,揽收率大幅度提高,配送时效缩短6-12小时。
截至2026年6月30日,一鸣食品在营奶吧共计1909家,其中加盟店1489家、直营店420家,另有 24家门店签约待开业。一鸣食品方面表示,加盟是一鸣奶吧核心渠道模式,公司当前重心从“快速拓店”转向存量门店价值深耕,持续优化加盟生态。“奶吧”可并非单纯门店,其与一鸣食品核心布局的低温乳制品、现烤烘焙、米制鲜食三大赛道息息相关。从业绩上看,一鸣食品营收规模与利润规模差距明显,且2026年上半年,营收下降,利润同比增长超两成。
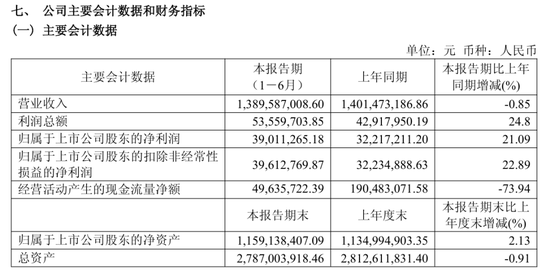
图源:一鸣食品2026半年报截图
面对营收停滞但利润改善的经营结果,一鸣食品方面表示,盈利增长的核心是告别规模扩张,转向经营提质,优先提升盈利质量与现金流安全。盈利改善主要来自三方面:一是门店结构优化,关停低效亏损门店,持续打磨优质门店模型,提升存量门店坪效;二是产品结构升级,高毛利烘焙、健康类产品占比稳步提升,带动整体盈利水平;三是供应链精细化管理,依托自有当日鲜供应链,通过规模化集采、生产排程优化持续降本增效。
利润亮眼的背后,这份成绩单能否持续,也成为市场关注的焦点。据柏文喜分析,本轮利润高增本质来自费用管控、业务结构优化以及闭店减亏。数据上,上半年销售费用从约2.6亿元降至2.3亿元,同比下滑13.9%;直销、校园、团餐渠道收入3.86亿元,同比增长28.19%,O2O/线上补线下,毛利率微降至27.07%,净利率升至2.81%,说明不是提价驱动而是降本驱动。
图源:罐头图库
柏文喜提醒,连锁业态依靠出清门店带来的改善大多只能维持1‑2年,后续增长终究要回归同店业绩。如果只关停门店,不拓展优质新店,利润修复之后会再度见顶。
针对持续闭店现象,江瀚也补充观点,闭店不只是淘汰劣质点位,更折射出原有奶吧单店模型正在承压。持续出清低效门店,短期能优化报表,但长期风险很明显:加盟商信心会被消耗,体系内盈利样本变少,后续再扩张很难找到愿意进场的合作者,整个加盟网络的稳定性会受冲击。

鸡王、奶吧、轻食
一鸣的三次转身
一鸣食品是起家于温州的家族民企。初代创始人朱明春曾是知名的养鸡大王,20世纪90年代切入乳品赛道;其子朱立科研发一鸣蛋奶,2002年开出国内首家一鸣真鲜奶吧,搭建起独有的奶吧零售模式,公司也在2020年登陆上交所。
从养鸡产业转型乳品,再打造奶吧连锁,如今布局轻食,一鸣的几次跨界,始终围绕自身食品供应链与线下终端场景展开。一鸣食品方面表示,短保当日鲜供应链是自身核心壁垒,轻食业务可以充分复用这套体系:生产端共享中央工厂、品控与冷链;配送端依托江浙沪成熟的当日冷链网络直达门店;销售端直接落地现有奶吧渠道,不必重搭线下网络。轻食现阶段主要用来丰富门店早餐、下午茶场景,拉动单店营收,是挖掘存量门店潜力的增量方向。该公司强调,奶吧行业已经进入从数量扩张到质量增长的新阶段。公司中长期战略,核心是夯实短保鲜奶主业基本盘,深挖存量奶吧门店价值,适度拓展场景化新品。
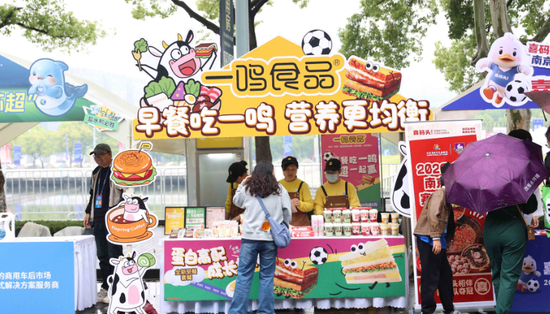
图源:一鸣食品官网截图
回望三次转型,据柏文喜分析,第一次从养鸡转向鲜奶,胜在上游掌握养殖、原奶资源,弱在早期渠道有限;第二次切入奶吧连锁,筑起 “牧场‑工厂‑冷链‑社区” 的重资产壁垒,却受困于地域属性,复制难、直营成本高;如今转向轻食,供应链和会员资源可以复用,短板则是门店空间、设备与午市跨时段运营能力。
至于与现有业务的适配度,他认为仅属中等,乳品、三明治、米汉堡、能量碗与现制轻午餐可共用供应链,但“奶吧叠加轻食拉高单店”只在午市薄弱、办公、校园周边成立,纯社区店午峰有限,难以全面提升坪效。
前述提及一鸣食品“审慎向外拓展”,柏文喜认为,若要突破区域,建议把见轻做成“乳基轻餐”子品牌,在安徽、江西、江苏做密度,而非全国铺,否则主业不增长、轻食仅补充,会陷两难。
江瀚则提出,发力“见轻”更大程度上是在弥补传统蛋奶主业的增长乏力,而非马上就能跑通的第二增长曲线。一鸣前两次转型都踩在主业红利期,这次轻食赛道竞争已经很拥挤,叠加家族上市企业决策偏稳健、试错成本容忍度低的特点,新业务推进很容易出现节奏慢、资源投入不足的问题。
图源:罐头图库
在江瀚看来,依托现有奶吧叠加轻食,理论上有机会实现单店提效,但很难轻易突破区域发展瓶颈。华东以外的冷链密度、品牌心智都跟不上,很容易陷入主业增长停滞、新业务又没完全跑通的两难。它最大的优势还是当日鲜供应链,能不能成,核心不是加几个新品类,而是能不能把单店全时段经营效率真正做起来。
从养鸡大王到区域奶吧龙头,一鸣过往每一次转型,都是供应链能力向新消费场景的延伸。此番“见轻” 的布局,是存量竞争环境下区域乳企的一次主动尝试,但商标卡位不等于产品落地,短期降本提效也不能等同于长期增长。在研发收缩、主业增长承压的现实背景下,“见轻”能否真正扛起第二增长曲线的重任,让这家老牌区域乳企实现再度突破,仍有待市场时间检验。
你所在的城市有一鸣食品开设的“奶吧”吗?怎样看待一鸣做轻食?欢迎来评论区聊一聊。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜
悦来网配资提示:文章来自网络,不代表本站观点。


